
Simples Nacional: empresas já podem escolher IBS e CBS fora do DAS para 2027
Prazo começou nesta terça-feira, 1º de setembro, e segue até o dia 30; opção pelo regime regular cria o chamado “Simples Nacional híbrido” e exige análise antes da decisão
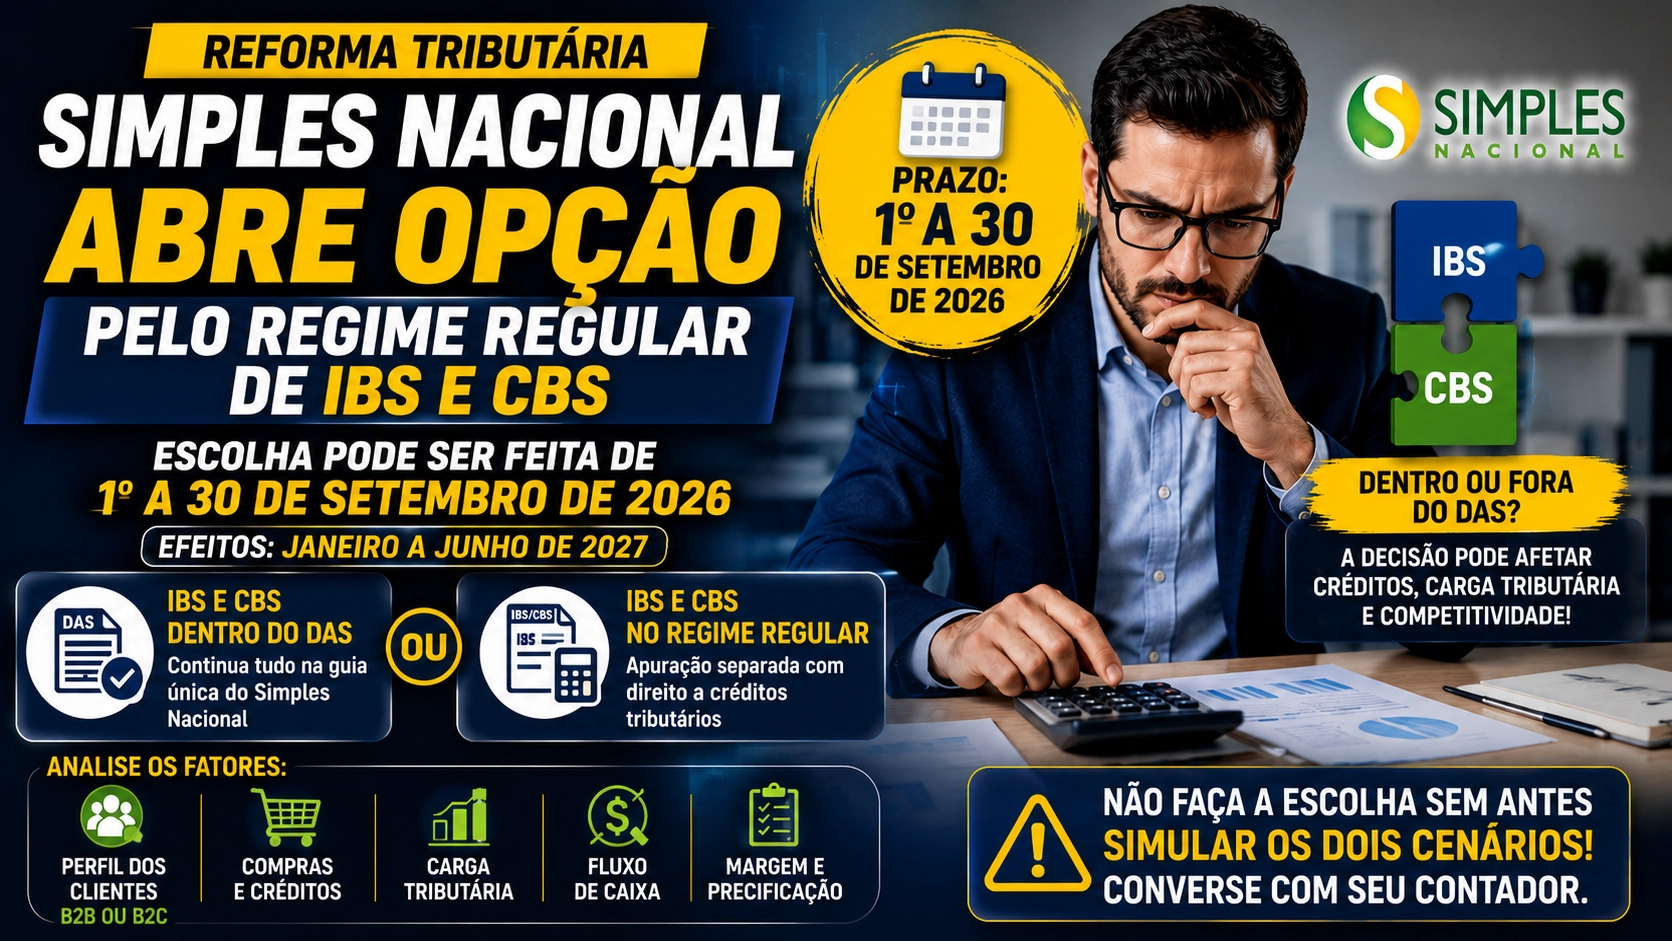
As empresas optantes pelo Simples Nacional já podem escolher uma nova forma de recolhimento do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) para o primeiro semestre de 2027.
O período para exercer a opção começou nesta terça-feira, 1º de setembro de 2026, e termina no dia 30 de setembro. A mudança faz parte da implementação da Reforma Tributária do Consumo.
Na prática, as microempresas e empresas de pequeno porte terão duas possibilidades: continuar recolhendo IBS e CBS dentro do Documento de Arrecadação do Simples Nacional (DAS) ou retirar esses dois tributos da guia única e passar a apurá-los separadamente pelas regras do regime regular.
O que é o chamado “Simples híbrido”?
A empresa que optar pelo regime regular de IBS e CBS não deixa automaticamente o Simples Nacional.
Ela continuará enquadrada no Simples para os demais tributos, mas IBS e CBS passarão a ser calculados e recolhidos separadamente. Essa sistemática tem sido chamada de “Simples Nacional híbrido”.
A diferença pode ser importante porque, no regime regular, entram em cena as regras próprias de apropriação e transferência de créditos de IBS e CBS.
Isso pode tornar a opção mais interessante para determinadas empresas que vendem principalmente para outras empresas, especialmente quando seus clientes valorizam o aproveitamento dos créditos tributários.
Quem precisa fazer a opção agora?
Um ponto importante é que nem todas as empresas do Simples precisam realizar algum procedimento durante setembro.
Para uma empresa que já está no Simples Nacional e deseja continuar com IBS e CBS dentro do DAS, não é necessária uma opção adicional.
A manifestação neste mês é necessária para aquelas que desejarem retirar IBS e CBS do DAS e recolhê-los pelo regime regular no primeiro semestre de 2027.
Portanto, se uma empresa já optante pelo Simples não fizer a opção até 30 de setembro, IBS e CBS permanecerão dentro do DAS no primeiro semestre de 2027. A falta de manifestação não significa exclusão do Simples Nacional.
B2B pode merecer atenção especial
Um dos pontos que deverão ser analisados pelos contadores é o perfil dos clientes da empresa.
Negócios predominantemente B2B, ou seja, que vendem produtos ou prestam serviços para outras empresas, podem ter razões comerciais para avaliar o regime regular, especialmente pela questão dos créditos de IBS e CBS.
Já empresas que vendem predominantemente para o consumidor final (B2C) podem encontrar menos vantagens nessa mudança, dependendo da carga tributária e da estrutura da operação.
Mas não existe uma regra segundo a qual toda empresa B2B deve retirar IBS e CBS do DAS. A decisão precisa ser individualizada.
Regime regular também aumenta a complexidade
A possibilidade de créditos não deve ser analisada isoladamente.
Ao retirar IBS e CBS do DAS, a empresa passa a ter uma rotina mais complexa de apuração, controle de débitos e créditos e acompanhamento dos documentos fiscais.
Por isso, antes da opção, deverão ser considerados fatores como perfil dos clientes, compras que geram créditos, margem, alíquota efetiva atual do Simples, estrutura de custos, impacto sobre os preços, sistemas fiscais e aumento das obrigações de controle.
Uma empresa pode conseguir ampliar a geração de créditos para seus clientes e, ao mesmo tempo, enfrentar uma carga tributária ou custo operacional maior. É justamente por isso que a simulação dos dois cenários será fundamental.
Escolha valerá por seis meses
A opção realizada agora em setembro produzirá efeitos de janeiro a junho de 2027.
Quem permanecer com IBS e CBS dentro do DAS terá outra oportunidade para avaliar a situação posteriormente. Uma nova janela será aberta em março de 2027, com efeitos de julho a dezembro daquele ano.
Depois disso, as opções pelo regime regular poderão ocorrer nos meses de março e setembro, produzindo efeitos sobre o semestre seguinte.
Setembro também tem prazo para entrada no Simples em 2027
Existe ainda outra situação que não deve ser confundida com a escolha de IBS e CBS.
Empresas que ainda não são optantes pelo Simples Nacional, mas pretendem ingressar no regime a partir de 1º de janeiro de 2027, também terão que apresentar sua solicitação em setembro.
Segundo as novas regras, esse procedimento, que tradicionalmente era realizado em janeiro, passa a ocorrer no ano anterior. A solicitação apresentada em setembro poderá ser cancelada até 30 de novembro de 2026, e, caso seja deferida, produzirá efeitos a partir de 1º de janeiro de 2027.
Contadores precisam simular antes da opção
A abertura do prazo coloca os escritórios de contabilidade diante de uma tarefa importante durante setembro: separar os clientes que devem permanecer no modelo tradicional daqueles para os quais vale a pena estudar o regime híbrido.
A escolha não deve ser feita apenas comparando alíquotas.
Será necessário analisar a realidade econômica de cada negócio, especialmente faturamento, margem, compras, possibilidade de créditos, perfil B2B ou B2C, cadeia de fornecedores, preços e impacto financeiro da mudança.
Como os efeitos da escolha permanecerão durante todo o primeiro semestre de 2027, a recomendação é que empresários não façam a opção sem antes solicitar uma simulação tributária ao contador.
Prazo: 1º a 30 de setembro de 2026
Efeitos da opção: janeiro a junho de 2027
Quem não optar pelo regime regular: permanece com IBS e CBS dentro do DAS no primeiro semestre de 2027.
Comentários